Domain prüfplaketten.eu kaufen?
Wir ziehen mit dem Projekt
prüfplaketten.eu um.
Sind Sie am Kauf der Domain
prüfplaketten.eu interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prüfplaketten.eu kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **


Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
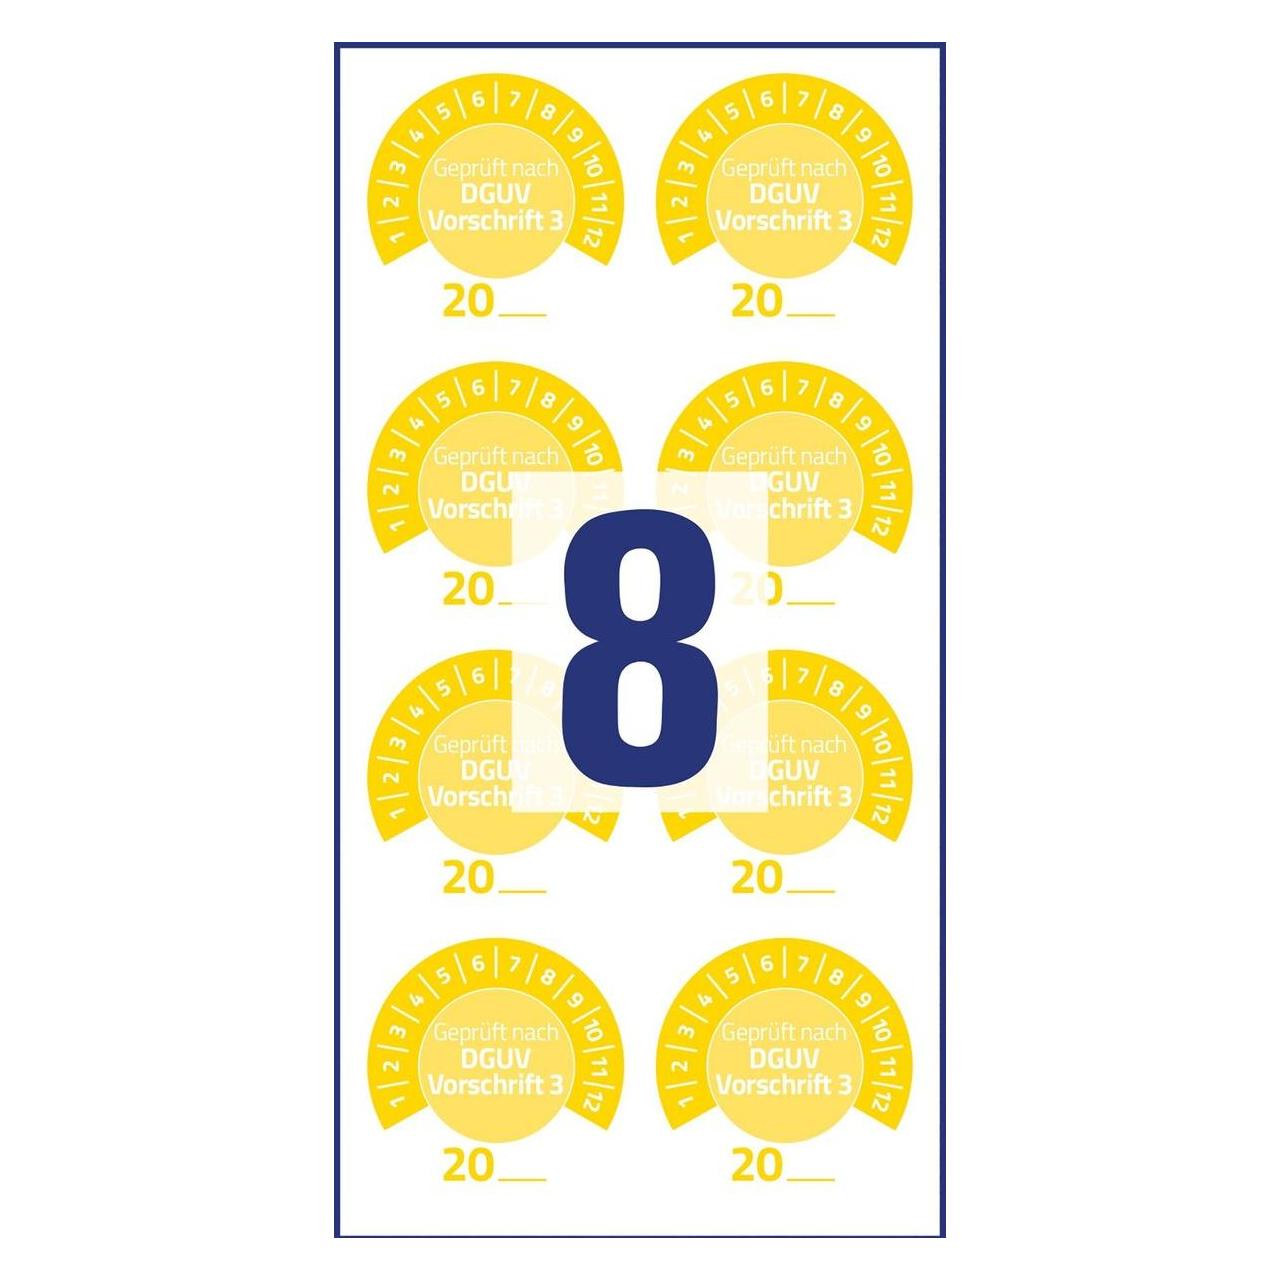
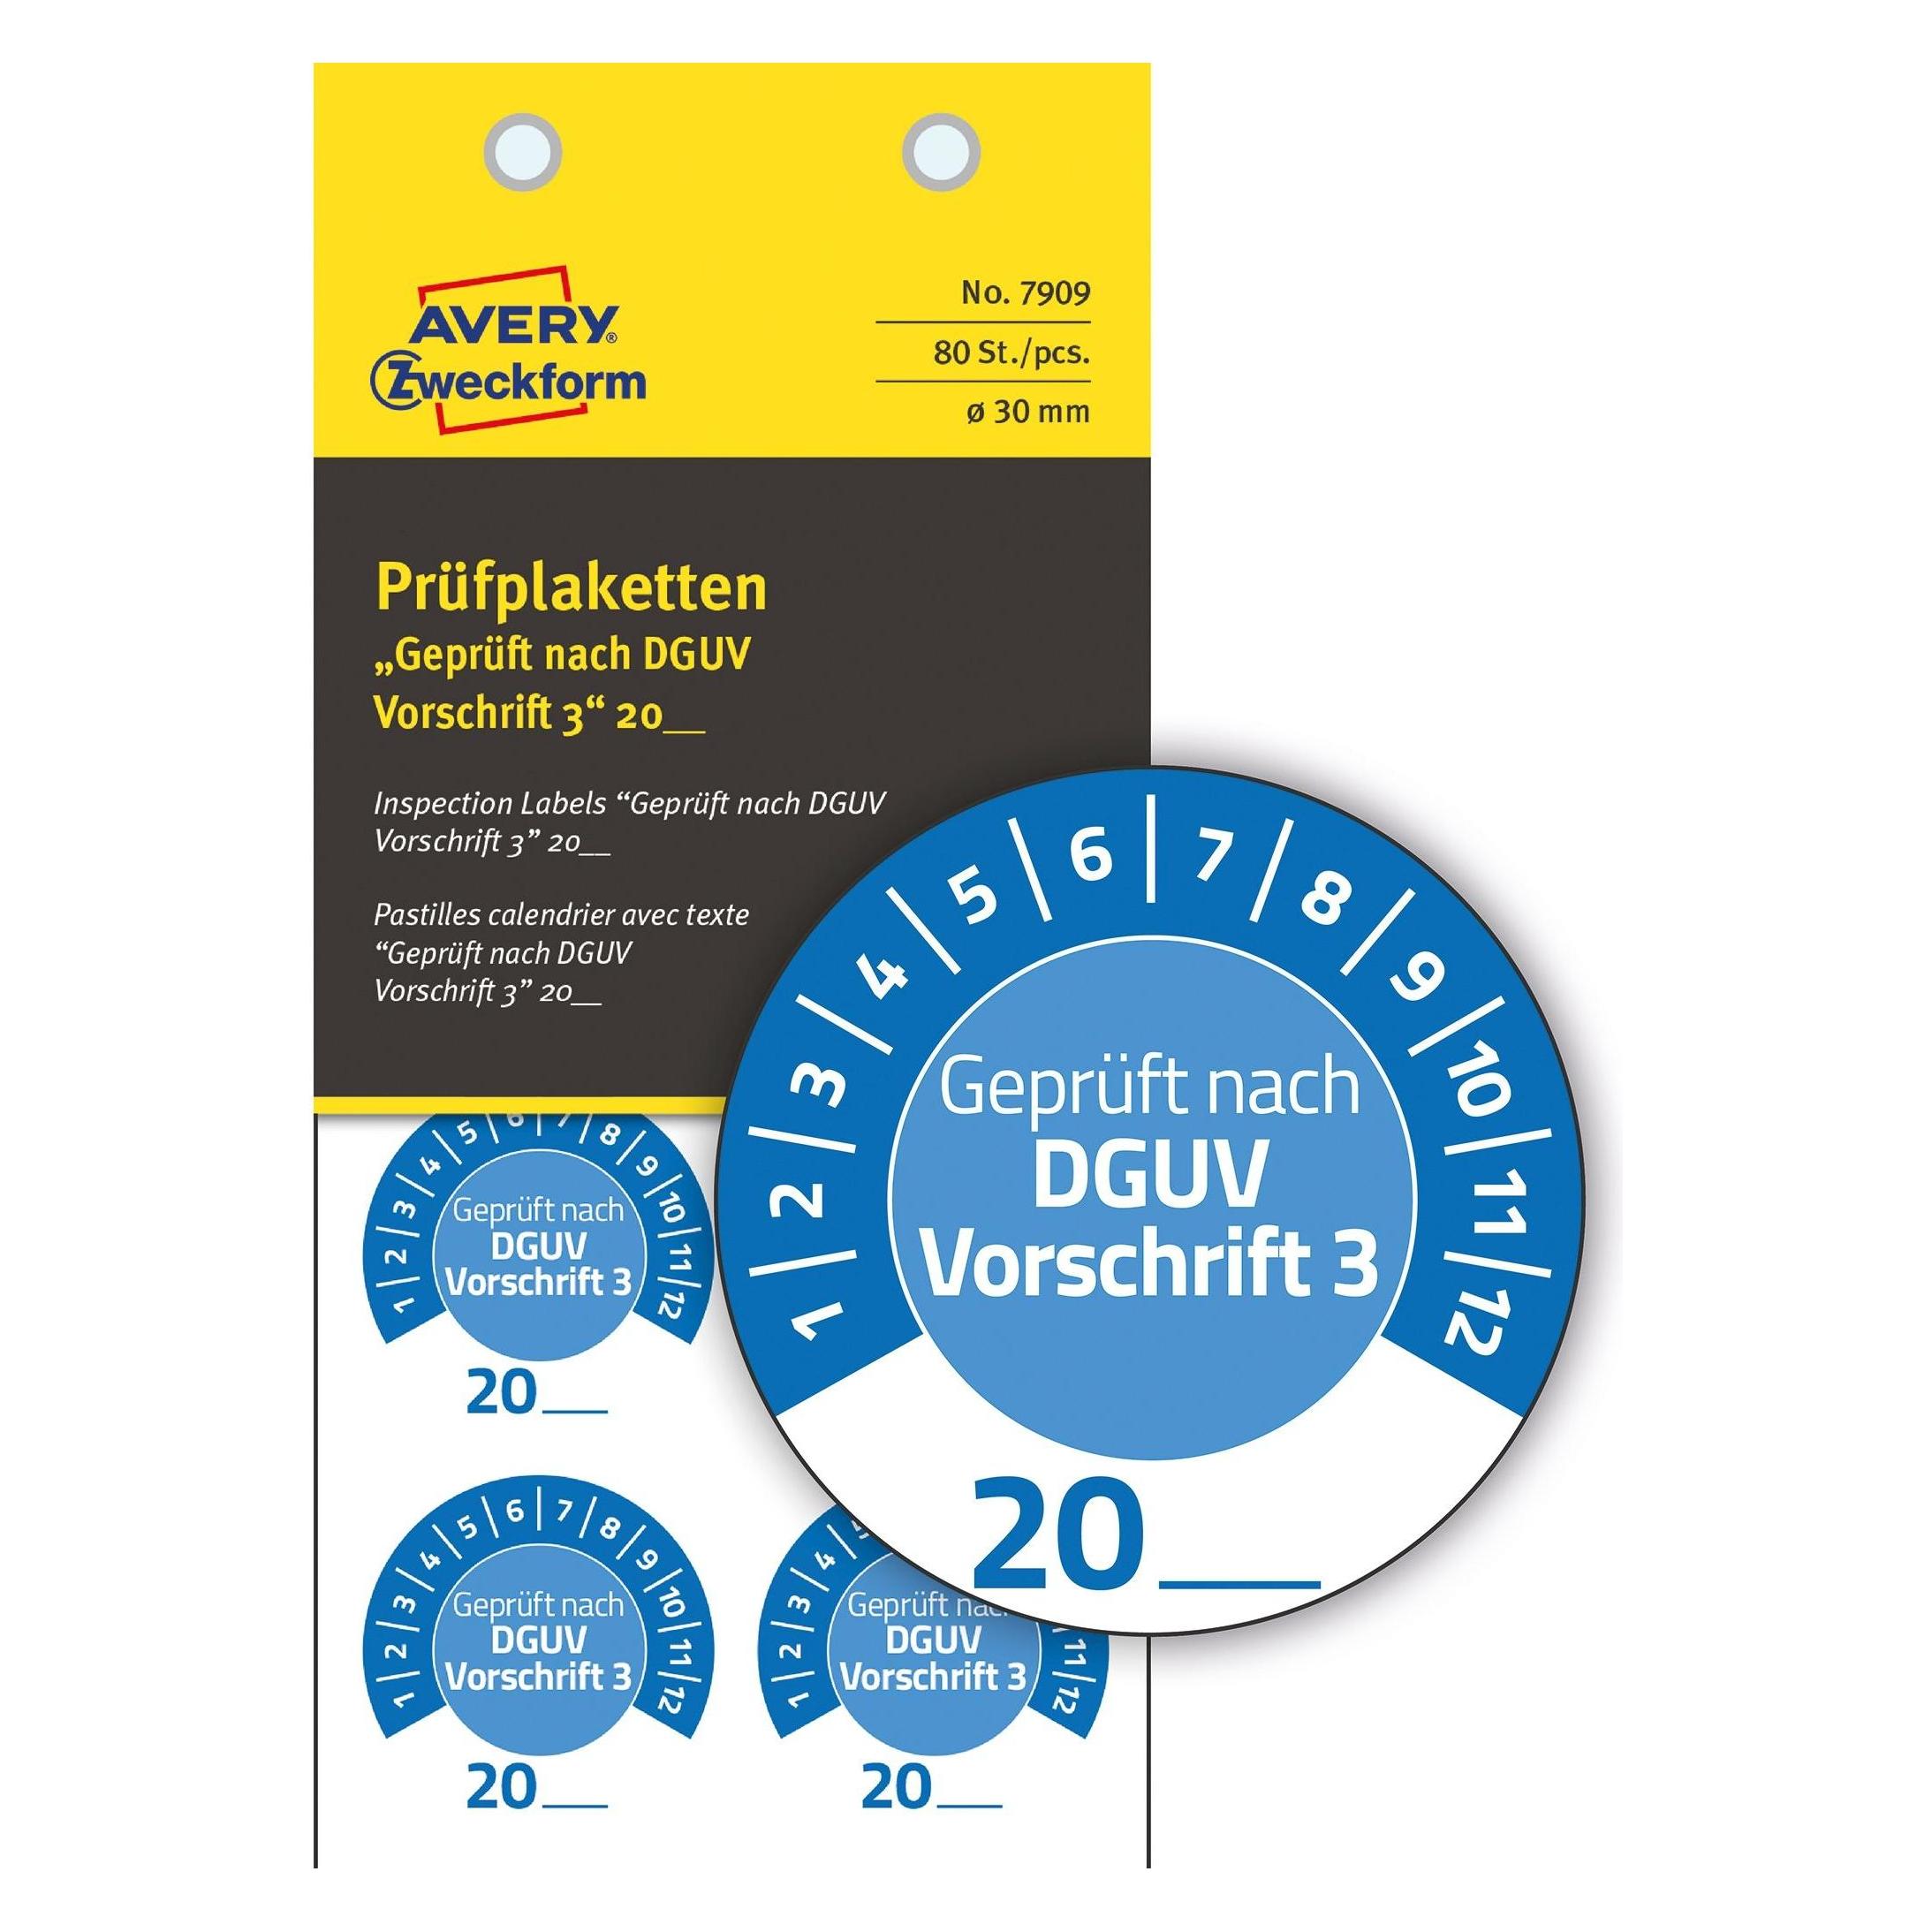
Avery, Sicherheitskennzeichnung, PrüfplakettenDie Prüfplaketten von Avery Zweckform sind speziell für die dauerhafte Sicherheitskennzeichnung konzipiert. Sie eignen sich ideal zum Beschriften und Kennzeichnen von Geräten, Anlagen oder anderen sicherheitsrelevanten Objekten. Die Plaketten sind aus hochwertiger Vinyl-Folie gefertigt, was eine langanhaltende Haftung und Beständigkeit gewährleistet. Mit einem Durchmesser von 30 mm bieten sie eine kompakte und dennoch gut sichtbare Kennzeichnung. Die Prüfplaketten sind in einer Kleinpackung erhältlich, die 10 Bögen mit jeweils 8 Plaketten umfasst, was insgesamt 80 Prüfplaketten pro Packung ergibt. Die dauerhafte Haftung sorgt dafür, dass die Kennzeichnung auch unter anspruchsvollen Bedingungen erhalten bleibt. Die Prüfplaketten sind in einem ansprechenden Lavendelton gehalten und wurden in Deutschland hergestellt. Sie tragen zudem eine Jahreszahl, was sie besonders für zeitlich begrenzte Prüfungen und Inspektionen geeignet macht. Die Anwendung ist unkompliziert und ermöglicht eine schnelle Identifikation und Zuordnung. Die Prüfplaketten bieten somit eine zuverlässige Lösung für die Sicherheitskennzeichnung in verschiedenen industriellen und gewerblichen Bereichen. - Dauerhafte Haftung - Kompakte Kennzeichnung - Einfache Anwendung.31,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **


Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
König Werbeanlagen Prüfplaketten ab 26, geprüft nach DGUV Vorschrift 68, rot/weiß, Folie, Ø 30mm - Bogen = 10 Plaketten - 30 mm Folie selbstklebendPrüfplakette, geprüft nach DGUV Vorschrift 68, ab 2026 Eigenschaften: Material: Folie selbstklebend Grundfarbe: Rot, Aufdruck: Weiß mit Monats- und Jahreskranz auf Bogen à 10 Stück Durchmesser: 30 mm zur Anbringung im Innen- und Außenbereich Temperaturbeständigkeit: -50 bis +90 °C bedingt chemikalien- und lösemittelbeständig7,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
König Werbeanlagen Prüfplaketten ab 27, geprüft nach DGUV Vorschrift 68, rot/weiß, Folie, Ø 30mm - Bogen = 10 Plaketten - 30 mm Folie selbstklebendPrüfplakette, geprüft nach DGUV Vorschrift 68, ab 2027 Eigenschaften: Material: Folie selbstklebend Grundfarbe: Rot, Aufdruck: Weiß mit Monats- und Jahreskranz auf Bogen à 10 Stück Durchmesser: 30 mm zur Anbringung im Innen- und Außenbereich Temperaturbeständigkeit: -50 bis +90 °C bedingt chemikalien- und lösemittelbeständig7,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery, Sicherheitskennzeichnung, PrüfplakettenDie Prüfplaketten von Avery Zweckform sind speziell für die dauerhafte Sicherheitskennzeichnung konzipiert. Sie eignen sich ideal zum Beschriften und Kennzeichnen von Geräten, Anlagen oder anderen sicherheitsrelevanten Objekten. Die Plaketten sind aus hochwertiger Vinyl-Folie gefertigt, was eine langanhaltende Haftung und Beständigkeit gewährleistet. Mit einem Durchmesser von 30 mm bieten sie eine kompakte und dennoch gut sichtbare Kennzeichnung. Die Prüfplaketten sind in einer Kleinpackung erhältlich, die 10 Bögen mit jeweils 8 Plaketten umfasst, was insgesamt 80 Prüfplaketten pro Packung ergibt. Die dauerhafte Haftung sorgt dafür, dass die Kennzeichnung auch unter anspruchsvollen Bedingungen erhalten bleibt. Die Prüfplaketten sind in einem ansprechenden Lavendelton gehalten und wurden in Deutschland hergestellt. Sie tragen zudem eine Jahreszahl, was sie besonders für zeitlich begrenzte Prüfungen und Inspektionen geeignet macht. Die Anwendung ist unkompliziert und ermöglicht eine schnelle Identifikation und Zuordnung. Die Prüfplaketten bieten somit eine zuverlässige Lösung für die Sicherheitskennzeichnung in verschiedenen industriellen und gewerblichen Bereichen. - Dauerhafte Haftung - Kompakte Kennzeichnung - Einfache Anwendung.31,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Avery, Sicherheitskennzeichnung, PrüfplakettenDie Prüfplaketten von Avery Zweckform sind speziell für die Sicherheitskennzeichnung konzipiert und bieten eine dauerhafte Lösung zur Kennzeichnung von Geräten und Anlagen. Mit einem Durchmesser von 20 mm und einer runden Form eignen sie sich ideal zur Beschriftung und Kennzeichnung von Prüfterminen. Die Prüfplaketten sind aus hochwertiger Vinyl-Folie gefertigt, die eine permanente Haftung gewährleistet. Die Anwendung erfolgt einfach und zuverlässig, was sie zu einem unverzichtbaren Hilfsmittel in sicherheitsrelevanten Bereichen macht. Die Kennzeichnung erfolgt in einem klaren, lavendelfarbenen Design, das eine schnelle Identifikation ermöglicht. Die Prüfplaketten sind in einer Kleinpackung erhältlich, die 8 Bögen mit jeweils 15 Prüfplaketten enthält, was insgesamt 120 Etiketten pro Packung ergibt. Hergestellt in Deutschland, bieten diese Prüfplaketten eine langlebige und robuste Lösung für die Sicherheitskennzeichnung, die den Anforderungen moderner Prüfverfahren gerecht wird. - Dauerhafte Haftung - Einfache Anwendung - Langlebige Vinyl-Folie.31,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery, Sicherheitskennzeichnung, PrüfplakettenDie Prüfplaketten von Avery Zweckform sind eine praktische Lösung zur Kennzeichnung und Beschriftung von Prüfterminen. Mit einem Durchmesser von 20 mm und einer runden Form sind sie ideal für die Verwendung auf verschiedenen Oberflächen. Die selbstklebenden Plaketten bestehen aus hochwertiger Vinyl-Folie, die eine permanente Haftung gewährleistet. Diese Plaketten sind nicht nur funktional, sondern auch umweltfreundlich, da sie in Deutschland hergestellt und als klimaneutral zertifiziert sind. Die kleine Packung enthält 8 Bögen, die sich leicht handhaben lassen und eine effiziente Organisation von Prüfterminen ermöglichen. Die blaue Farbe sorgt für eine klare Sichtbarkeit und einfache Identifikation der nächsten Prüftermine. - Runde Prüfplaketten mit 20 mm Durchmesser - Permanente Haftung für langfristige Nutzung - Umweltfreundlich und klimaneutral produziert - Enthält 8 Bögen für vielseitige Anwendung.26,32 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.